¿Por qué EE.UU. dejó de fabricar y se volcó a la especulación financiera? ¿Cómo transformó Che Guevara la banca cubana? Un recorrido desde el origen de los bancos hasta las actuales MIPYMES en Cuba, con anécdotas personales y análisis del capital financiero, la bancarización y el contraste con China.
Los bancos no nacieron como esas catedrales de cristal donde hoy se fabrican fortunas sin tocar una sola máquina. Fueron, en su origen, un instrumento pedestre para custodiar riquezas, engrasar el comercio y financiar la producción. Pero algo se torció en el camino: el dinero descubrió que podía multiplicarse sin pasar por la incomodidad de crear algo útil. Este ensayo recorre esa deriva: desde la absorción del capital productivo por el financiero en Estados Unidos, hasta la apuesta contraria de China por la industria; desde los bancos neocoloniales en Cuba antes de 1959, hasta la nacionalización bajo la impronta del Che Guevara; desde la banca como oficina de planificación, hasta el choque actual con las MIPYMES y los intentos de bancarización. Todo ello salpicado con anécdotas personales —un rapto de cajera en los 80, los trámites para establecer una cooperativa tecnológica en Camagüey, y una lección de poder en un banco de EE.UU.— que muestran que, en todas partes, el dinero es también una historia de poder, paciencia y contradicciones.
Orígenes
Los bancos no nacieron como esas catedrales de cristal donde hoy se fabrican fortunas sin tocar una sola máquina. Su origen fue bastante más pedestre: custodiar riquezas, cambiar monedas, conceder préstamos y engrasar el comercio. Desde los templos de Babilonia hasta los banqueros florentinos, la banca cumplió durante siglos una función relativamente reconocible dentro de la economía: mover dinero hacia actividades productivas, expediciones comerciales, talleres, manufacturas, obras de infraestructura.
Pero con el tiempo el asunto se torció. O, mejor dicho, se “perfeccionó” según la lógica del sistema: el dinero descubrió que podía ganar más dinero sin pasar por la incómoda mediación de producir algo útil. Esa deriva no fue repentina —ya en el siglo XIX hubo burbujas especulativas— pero encontró su consagración plena en las últimas décadas del siglo XX. Así fue como la banca dejó de ser, en gran medida, una correa de transmisión hacia la producción y comenzó a girar sobre sí misma, financiándose entre bancos, especulando con activos, empaquetando deudas y vendiendo humo con aspecto de innovación financiera.
El capital ficticio y la mesa de casino
Rudolf Hilferding llamó a esto capital financiero: la fusión del capital bancario con el industrial. Pero la historia posterior mostró algo todavía más crudo: esa fusión no fue un matrimonio equilibrado, sino una absorción. El capital financiero terminó imponiendo su lógica sobre el capital productivo. Hoy los grandes bancos obtienen una parte creciente de sus ganancias no prestando prioritariamente a quien quiere montar una fábrica o ampliar un taller, sino cobrando comisiones, apostando en mercados, moviendo derivados y jugando a la velocidad de la luz con algoritmos. Ya no son el sistema circulatorio de la economía: son, muchas veces, su mesa de casino.
Marx no llegó a conocer el carnaval contemporáneo de swaps, hedge funds y trading de alta frecuencia, pero dejó herramientas muy potentes para entenderlo. En su análisis, el capital que realmente produce plusvalía es el que explota trabajo en la esfera de la producción. El dinero por sí solo no crea valor: necesita pasar por el proceso productivo y por la extracción de trabajo no pagado. Por eso Marx veía con desconfianza el fetichismo del capital a interés y del llamado “capital ficticio”, es decir, esos títulos, acciones y derechos sobre ganancias futuras que no representan valor real inmediato, sino una apuesta sobre valorización futura, y que parecen multiplicarse como si el dinero pariera dinero por generación espontánea. Esa apariencia, decía, oculta el hecho de que en última instancia toda valorización descansa sobre la explotación del trabajo real. El capital financiero, entonces, no anula la lógica del capitalismo: la vuelve menos transparente, menos evidente, más parasitaria y más arrogante. Hace creer que la riqueza nace de una pantalla, cuando en el fondo sigue saliendo de alguna fábrica, algún campo, algún almacén o algún trabajador sentado doce horas frente a una máquina o una computadora.
EE.UU.: Desindustrialización y hegemonía de la especulación
El caso de Estados Unidos es casi un manual de cómo una potencia industrial puede empezar a desmontar sus propias chimeneas para adorar el becerro de oro financiero. En los años 70, la economía productiva estadounidense entró en crisis: la estanflación hizo saltar por los aires la vieja receta keynesiana de crecimiento con empleo y consumo de masas. En vez de corregir el rumbo fortaleciendo la base productiva, la salida fue otra: desregulación, apertura, debilitamiento sindical, rebaja fiscal a los grandes capitales y libertad creciente para las finanzas. Con Reagan se aceleró el viraje y con Clinton se remató con elegancia tecnocrática la derogación formal de la Ley Glass-Steagall —aquella que desde la Gran Depresión había separado la banca comercial de la banca de inversión— aunque desde los años 80 ya venía siendo socavada por exenciones caso por caso.
El mensaje era simple: fabricar acero, automóviles o maquinaria deja márgenes modestos, exige inversión de largo plazo y encima da dolores de cabeza con obreros, sindicatos y cadenas logísticas; en cambio, la especulación financiera ofrece retornos más rápidos, más altos y con menos grasa bajo las uñas. Entre una planta industrial y una mesa de derivados, el capital eligió el casino.
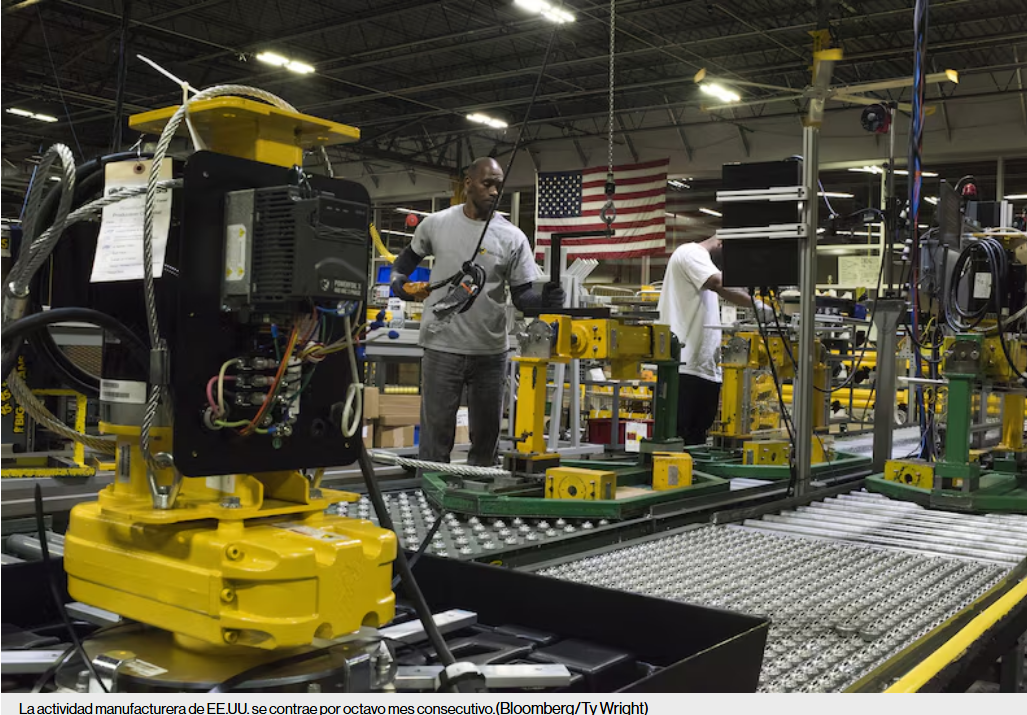
Y el resultado está a la vista. Mientras la manufactura —que en los años 70 llegó a emplear a más del 25% de la fuerza laboral estadounidense— hoy representa menos del 10%, el sector financiero ha logrado capturar una porción gigantesca de las ganancias corporativas sin necesidad de emplear a demasiada gente ni de ensuciarse con el pequeño detalle de crear bienes tangibles. Su participación en las ganancias totales de las empresas pasó de rondar el 10% en la posguerra a superar el 20-25% en los años previos a la crisis de 2008. Ese es el truco de época: un sector que ocupa a una fracción reducida de la fuerza laboral se queda con una tajada desproporcionada del pastel. Después nos venden la historia de que la fábrica murió por obsoleta, cuando en realidad muchas veces la dejaron morir porque en Wall Street se ganaba más apostando que produciendo. No fue la evolución natural de la economía: fue una elección de clase, una preferencia sistemática por la rentabilidad rápida frente al trabajo, la industria y cualquier idea mínimamente decente de desarrollo.
Mientras tanto en las Antípodas
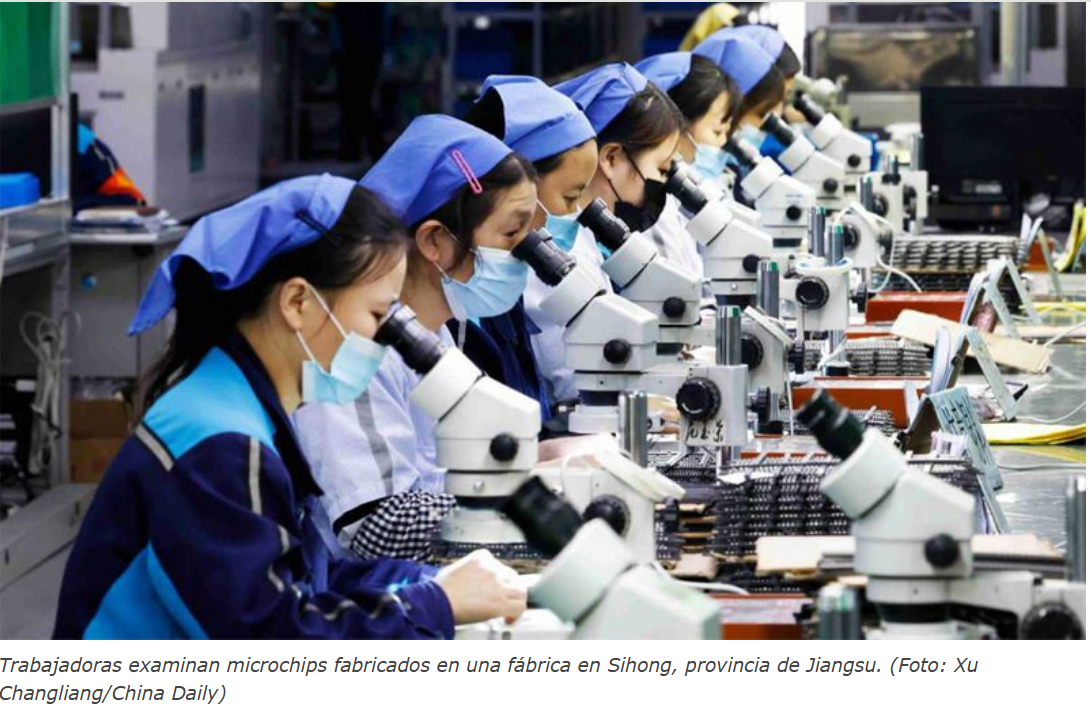
Mientras Estados Unidos desmontaba sus chimeneas y convertía Wall Street en el ombligo del mundo, en la otra punta del planeta ocurría algo que los profetas del capital financiero no supieron ver o prefirieron ignorar. China, que en los años 80 era un gigante pobre con bicicletas y escasa industria ligera, decidió hacer exactamente lo contrario: absorber las capacidades productivas que Occidente despreciaba. No solo no renunció a la manufactura, sino que la convirtió en una obsesión de Estado. Atrajo inversión extranjera con condiciones, transfirió tecnología sistemáticamente, construyó infraestructura a escala continental y formó una fuerza de trabajo disciplinada y masiva. Mientras los bancos estadounidenses empaquetaban hipotecas basura, China empaquetaba contenedores con mercancías reales.
El resultado de ese divorcio entre finanzas y producción hoy no puede ser más elocuente. Estados Unidos, con su maquinaria financiera aún formidable, se ha convertido en un país que fabrica cada vez menos, depende de cadenas de suministro externas y mantiene una deuda pública que supera el 120% de su PIB, mientras su sector industrial languidece. China, en cambio, pasó de ser el taller del mundo a convertirse en la única potencia con capacidad industrial autónoma en sectores clave: acero, paneles solares, baterías, vehículos eléctricos, semiconductores (aunque aún con asimetrías). Y, sobre todo, se erigió como el principal acreedor de buena parte del planeta, mientras Estados Unidos acumula el rol de deudor crónico. No fue casualidad. Fue el resultado de dos modelos: uno que puso las finanzas por encima de la producción, y otro que entendió que sin industria no hay soberanía posible. La historia aún no ha cerrado el juicio, pero los pesos pesan del lado del que supo mantener las manos y los pies en el barro.
Con una deuda pública de 38 billones 885 mil 800 millones (38.885.800.000.000) ahora, a finales de marzo de 2026, EE.UU, se lanza a invadir a Irán. Un amigo mío tiene una frase muy gráfica para las personas que gastan más de lo que tienen a costa de otros, en su versión más publicable: «es que quiere se homosexual con fondillo ajeno» y los acreedores se lo permiten. Y luego decimos que somos «animales racionales».
Los bancos en Cuba antes de 1959
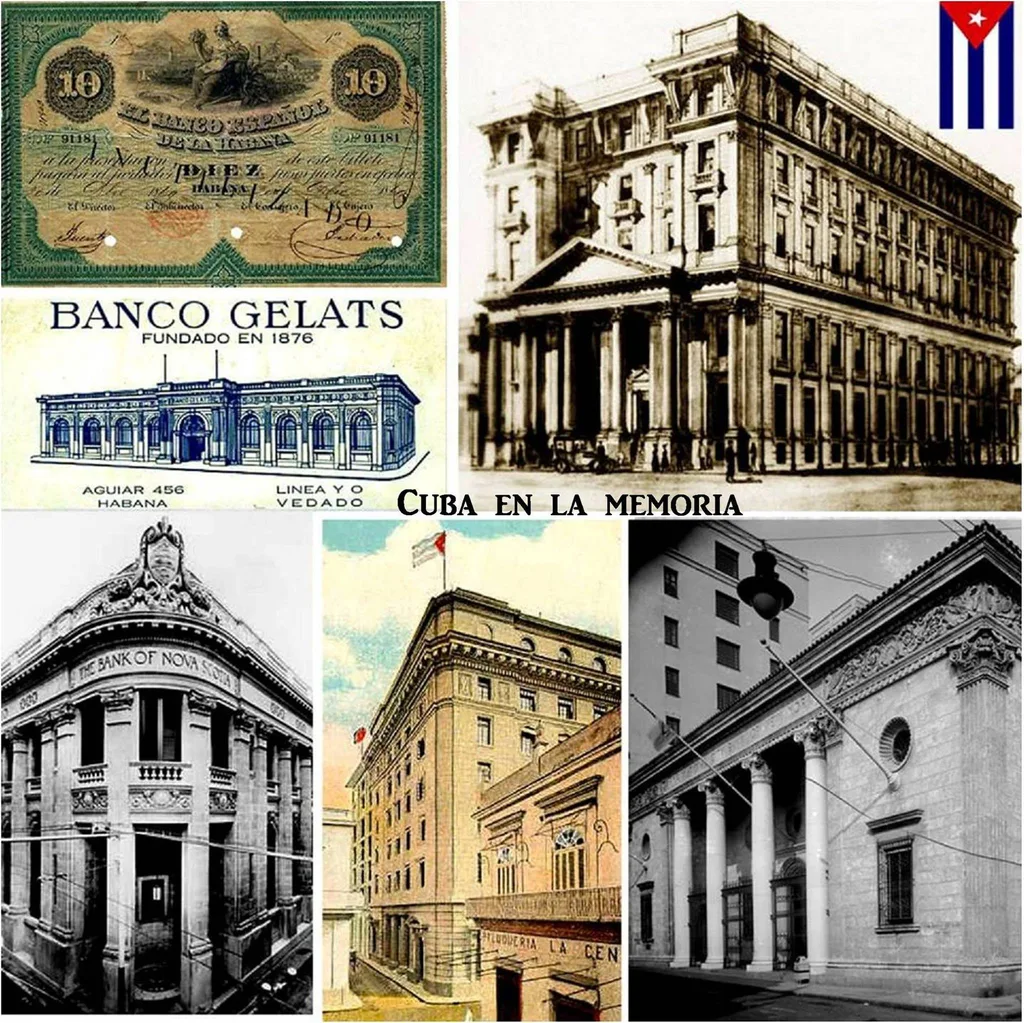
Antes de 1959, el sistema bancario cubano era una sucursal del imperio financiero estadounidense, con el lujo tropical de los grandes hoteles de La Habana pero sin la menor intención de servir al desarrollo del país. Los bancos más poderosos no eran cubanos: eran el First National City Bank (hoy Citibank), el Chase Manhattan Bank, el Royal Bank of Canada y algunas entidades locales que actuaban como socios menores del capital norteamericano. Su razón de ser no era financiar la industria nacional, la agricultura diversificada o las pequeñas empresas, sino facilitar la extracción de riquezas hacia el exterior y sostener el monocultivo azucarero que mantenía a Cuba como un apéndice productivo de Estados Unidos.
La estructura bancaria reflejaba a la perfección la sociedad neocolonial. Mientras que en las ciudades existían sucursales elegantes para la élite cubana y los ejecutivos extranjeros, la inmensa mayoría de la población rural y urbana vivía al margen del sistema. No había bancarización popular, ni crédito agrícola accesible para campesinos, ni líneas de financiamiento para pequeños comerciantes o artesanos. El crédito, cuando existía, se concentraba en los grandes ingenios azucareros, los latifundios ganaderos y las empresas importadoras-exportadoras ligadas al mercado estadounidense. Las tasas de interés eran elevadas, los plazos cortos y las garantías abusivas. El banco funcionaba como una pieza más del mecanismo de dominio: junto con la United Fruit Company, la Cuban Telephone Company y las corporaciones azucareras, formaba una estructura que ataba a Cuba al carro del capital financiero internacional.
La fuga de capitales era endémica. Los bancos extranjeros trasladaban sistemáticamente las ganancias a sus casas matrices en Nueva York o Toronto, sin que en la isla quedara más que una parte mínima de la riqueza generada. La especulación inmobiliaria y bursátil completaba el cuadro: en los años previos a la Revolución, el sistema financiero cubano se había convertido en un campo de juego para operaciones de corto plazo, préstamos dudosos y movimientos de capital que en nada contribuían a la producción nacional. Cuando la dictadura de Batista entró en su fase terminal, la salida de divisas se aceleró de tal modo que las reservas del Banco Nacional —creado apenas en 1950— se vieron amenazadas. Los bancos privados, en lugar de apoyar la economía, se dedicaron a proteger sus propios intereses y a facilitar la huida de fortunas de los sectores más comprometidos con el régimen.
Algunos lo olvidan; pero en ese contexto, la banca no era una herramienta de desarrollo, sino un instrumento de dominación y de parasitismo. Cuba tenía una de las tasas de bancarización más bajas de América Latina para su población, mientras que sus principales instituciones financieras funcionaban como ventanillas de los grandes consorcios de Wall Street. El crédito productivo escaseaba, la inversión nacional era un lujo que pocos podían permitirse y el Estado carecía de mecanismos efectivos para orientar el ahorro hacia fines colectivos. La Revolución Cubana, cuando llegó al poder en 1959, se encontró con un sistema bancario que no solo era hostil a sus objetivos, sino que representaba el corazón financiero del antiguo régimen. De ahí que una de sus primeras medidas —la nacionalización de la banca en 1960— no fuera un capricho ideológico, sino una necesidad práctica para desmontar la estructura que había hecho de Cuba un país económicamente dependiente y socialmente excluyente.
La huella de Che Guevara
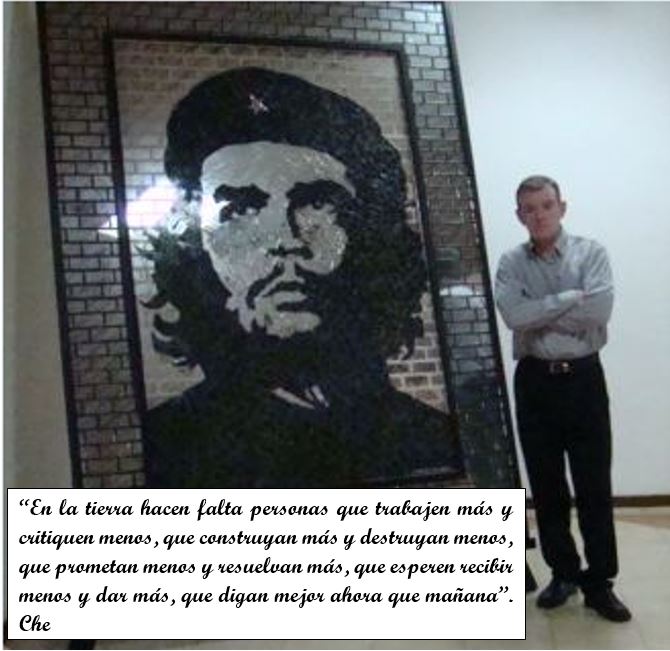
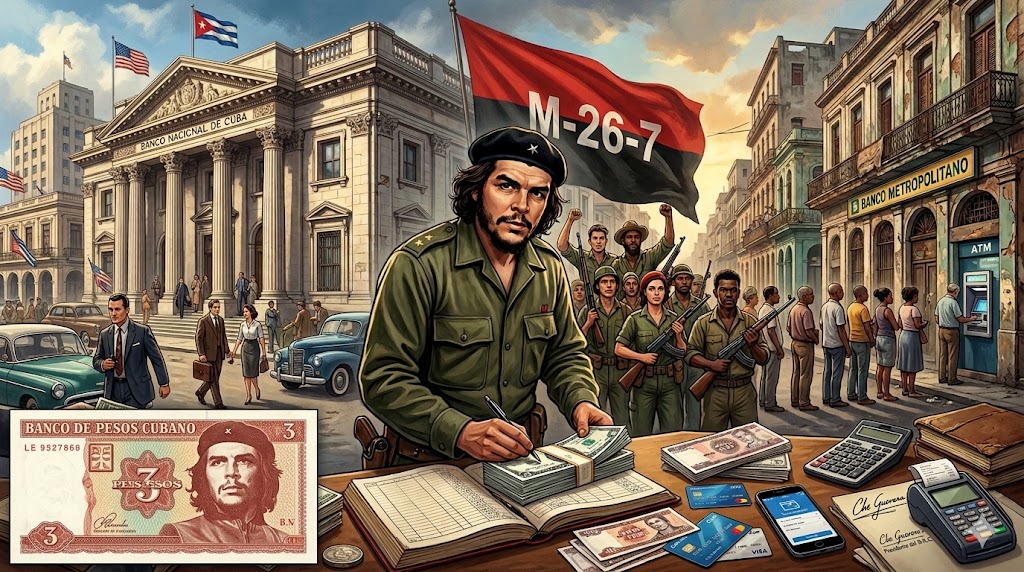
La impronta del Che Guevara al frente del Banco Nacional de Cuba fue la de un dirigente que entendía la economía como un terreno de lucha política, no como una esfera técnica separada de la Revolución. Cuando asumió la presidencia de la institución en noviembre de 1959, el país atravesaba una etapa de enorme tensión: había que reorganizar el aparato financiero heredado, contener la fuga de capitales y poner el sistema bancario al servicio del nuevo poder revolucionario. Su sello fue el de la austeridad, la disciplina y la subordinación de la política monetaria a los intereses estratégicos del Estado. No veía al banco como una entidad dedicada a complacer equilibrios contables abstractos, sino como una palanca de soberanía nacional.
En sus métodos de trabajo se mezclaban rigor personal, estudio intensivo y una exigencia ética poco común. Aunque no provenía del mundo bancario, compensó esa carencia con una voluntad feroz de aprender y con una dedicación absoluta al trabajo. Revisaba, preguntaba, discutía y empujaba a sus colaboradores a pensar la economía desde una lógica de independencia y transformación social. Una de las anécdotas más conocidas de esa etapa es su famosa firma en los billetes simplemente como “Che”, un gesto que ha quedado como símbolo de irreverencia, ruptura con la solemnidad tradicional y afirmación del nuevo tiempo político. Pero más allá de la anécdota, lo esencial fue su intento de convertir la banca en un instrumento activo de la Revolución.
Entre los resultados de sus enfoques, uno de los más importantes fue que la banca dejó de funcionar como un apéndice de intereses privados y pasó a convertirse en una herramienta directa del Estado revolucionario. Bajo su dirección se avanzó en la centralización del crédito, de las divisas y de los principales resortes monetarios, y se sentaron las bases para la nacionalización bancaria y para la reorganización del sistema financiero cubano bajo control estatal. Eso permitió frenar márgenes de maniobra de sectores económicos hostiles al proceso revolucionario, contener la salida de capitales y fortalecer la capacidad del gobierno para dirigir la economía en función de objetivos nacionales, no de la rentabilidad de unos pocos.
También hubo un resultado político e institucional de fondo: Che ayudó a desmontar una estructura financiera dependiente del capital extranjero y a redefinir la función misma del banco dentro del país. Su enfoque colocó a la banca al servicio de la planificación, la industrialización y la soberanía económica. Y dejó, además, una huella moral: la idea de que dirigir la economía exigía ejemplo personal, incorruptibilidad y sentido de misión histórica. Dicho de manera simple, tomó una institución que antes servía al orden establecido y trató de convertirla en trinchera de la nueva sociedad. Esa fue, probablemente, su marca más duradera.
En Cuba, después de 1959, los bancos dejaron de ser templos del dinero privado para convertirse en oficinas de la planificación. La nacionalización bancaria de los primeros años de la Revolución les cambió por completo la naturaleza: ya no estaban para financiar empresarios, premiar al más rentable ni jugar al viejo arte de hacer dinero con dinero, sino para servir como instrumentos del Estado en una economía centralmente dirigida. En vez de decidir qué negocio merecía crédito según su capacidad de generar ganancias, la banca pasó a ejecutar prioridades definidas políticamente. Dicho de otro modo: el banco dejó de ser una brújula del mercado y pasó a ser una calculadora del plan.
Los bancos en Cuba hasta la apertura al trabajo por cuenta propia
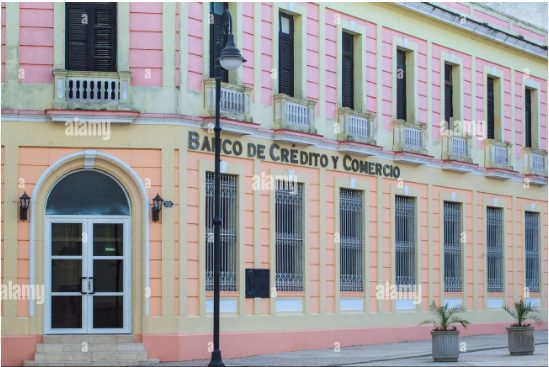
Durante décadas, el sistema bancario cubano funcionó más como mecanismo de registro, control y distribución monetaria que como banca comercial en el sentido clásico. Su papel era custodiar ahorros, procesar pagos, ordenar flujos financieros y vigilar que el dinero circulara dentro de los carriles previstos por la economía estatal. Como el sector privado prácticamente había desaparecido, tampoco existía ese universo de pequeñas y medianas empresas que en otros países viven pendientes del crédito, de los intereses y de la relación cotidiana con el banco. La banca cubana no estaba diseñada para seducir clientes ni para inventar productos financieros; bastante tenía con administrar una economía donde las decisiones importantes no salían de una sucursal, sino de una oficina ministerial. Más que motor, era ventanilla. Más que palanca de inversión, era instrumento de orden.
A esa caracterización habría que añadirle una crítica bastante persistente, casi un lugar común en la experiencia cotidiana de muchos cubanos: la banca como territorio de la lentitud, la cola y el trámite interminable. Durante años, una parte importante del malestar no ha venido de grandes debates teóricos sobre el papel del banco, sino de cosas mucho más concretas y mucho más irritantes: demoras en la atención, exceso de formalidades, horarios poco flexibles. Una anécdota personal tal vez ayude a entender de qué hablo.
En 1987 el Estado cubano me asignó una vivienda. Antes de eso, yo había estado pagándole a una propietaria para comprar una casa, pero con la nueva Ley de la Vivienda la compra-venta entre particulares se detuvo. La señora me devolvió una parte del dinero y la otra la consideramos como alquiler mensual. El dinero devuelto lo colocamos mi esposa y yo en una cuenta en una sucursal bancaria ubicada en la Universidad. Con ese dinero queríamos financiarles a mis padres un viaje de turismo a la Unión Soviética. En 1989 llegó la oportunidad. Fuimos a retirar el dinero —algo más de 2 mil pesos— y dejábamos la cuenta en cero. La cajera de la sucursal universitaria nos dijo que, para retirar esa cantidad, debía consultar físicamente un modelo en el que estaba asentado, a mano, el monto total en la cuenta raíz. El procedimiento era normal: verificar que en ninguna otra sucursal del país yo hubiera retirado esa cantidad. Le dije: «Anjá, proceda a verificarlo».
Ahí comenzaron los problemas. La sucursal de la Universidad tenía su matriz en el banco de Cisneros y Hermanos Agüero, en el centro de Camagüey. Hubiese bastado una llamada, pero esa sucursal estaba en reparaciones y las cuentas raíces, incluida la mía, estaban físicamente en una sucursal del lejano Reparto Previsora… que no tenía teléfono. Mientras tanto, los gestores del viaje turístico apremiaban a mis padres: había que pagar ya. El asunto se dilató varios días hasta que decidí romper «el nudo gordiano con mi espada»: fui a la universidad, «rapté» a la cajera, la llevé en mi auto a la sucursal lejana de Previsora para que verificara mi saldo en la planilla física, la devolví a la Universidad y por fin me pagó el dinero. Episodio digno de La muerte de un burócrata. Así eran las cosas: la gente prefería guardar el dinero debajo del colchón, como hacían mis abuelos.
Ese modelo empezó a mostrar sus costuras cuando la crisis de los noventa obligó a aceptar, aunque fuera a regañadientes, que la realidad no cabía completa dentro del plan. Y cuando más tarde se abrió espacio al trabajo por cuenta propia, la contradicción se volvió todavía más visible: una banca construida para atender casi exclusivamente al Estado tuvo que empezar a tratar con actores económicos pequeños, dispersos, necesitados de agilidad, crédito, cobros y pagos más funcionales. En resumen, los bancos en Cuba llegaron a la apertura al cuentapropismo con mentalidad de archivista en un país que empezaba, poco a poco, a pedirles reflejos de servicio. Y ese choque entre una estructura pensada para controlar y una economía que comenzaba a exigir flexibilidad explica buena parte de las tensiones que todavía arrastra el proceso de bancarización.
La bancarización de la economía privada en Cuba
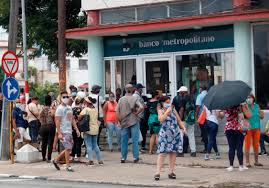
La aparición de las MIPYMES cambió de golpe el paisaje económico cubano y, con él, le complicó la vida a una banca que ya venía arrastrando inercias, rigideces y achaques viejos. De pronto empezaron a surgir miles de actores económicos que necesitaban cuentas corrientes, transferencias, pasarelas de pago, créditos, acceso a divisas y una relación más dinámica con el sistema financiero. Ya no se trataba solo de administrar el dinero del Estado y procesar operaciones previsibles dentro de una economía más o menos cuadriculada, sino de atender a un tejido empresarial nuevo: más fragmentado, urgente y hambriento de agilidad. El problema es que la banca cubana llegó a ese momento con reflejos de archivo, no de servicio. Y así apareció una contradicción bastante visible: se autorizó una mayor diversidad económica, pero no siempre existieron, en la misma medida, los instrumentos financieros, tecnológicos y operativos para acompañarla.
En ese contexto, la política de bancarización intentó empujar la economía hacia un mayor uso de canales electrónicos y una reducción del efectivo, algo formalizado en la Resolución 111 de 2023 del Banco Central de Cuba, que fijó límites para determinados cobros y pagos en efectivo entre actores económicos. El objetivo oficial era lógico sobre el papel: ordenar flujos monetarios, aumentar la trazabilidad, reducir el dinero circulando fuera del sistema bancario y modernizar los pagos. Pero una cosa es diseñar la norma y otra hacerla aterrizar en una economía donde muchas transacciones siguen dependiendo del efectivo, los proveedores exigen billetes en la mano, y la infraestructura tecnológica no siempre acompaña. Medios oficiales y espacios institucionales han reconocido problemas de conectividad, fallas en las telecomunicaciones, insuficiencias tecnológicas y la resistencia de algunos actores económicos (muchos en realidad) a aceptar pagos digitales.
Como dijo Gabriel García Márquez en Cien años de soledad: «El mundo era tan reciente que muchas cosas carecían de nombre, y para mencionarlas había que señalarlas con el dedo». Cuando comenzamos los trámites bancarios después de haber sido aprobada LADETEC como CNA, estos fueron lentos y muy engorrosos. Debemos agradecer a las muchachas de la Sucursal 5981 de BANDEC (el de la calle República frente a la Iglesia de la Soledad) que nos dieron un acompañamiento increíble que nos ayudó a caminar rápido ese tramo amargo, pero muchas cosas ni se sabían, había que llamar y consultar a varias instancias. Una de las cosas que más nos frena actualmente es poder tener una cuenta en divisas (sí, tenemos una cuenta en divisas en esa sucursal); pero lo que necesitamos es poder operar con ella en el extranjero con AGILIDAD (el Estado que cobre sus impuestos), pagar con ella servicios y compras y que esas compras, con carácter comercial, tengan toda la legalidad fiscal necesaria. De lo contrario, siempre estaremos con un lastre bancario que frena cualquier intento de exportación de productos o servicios.
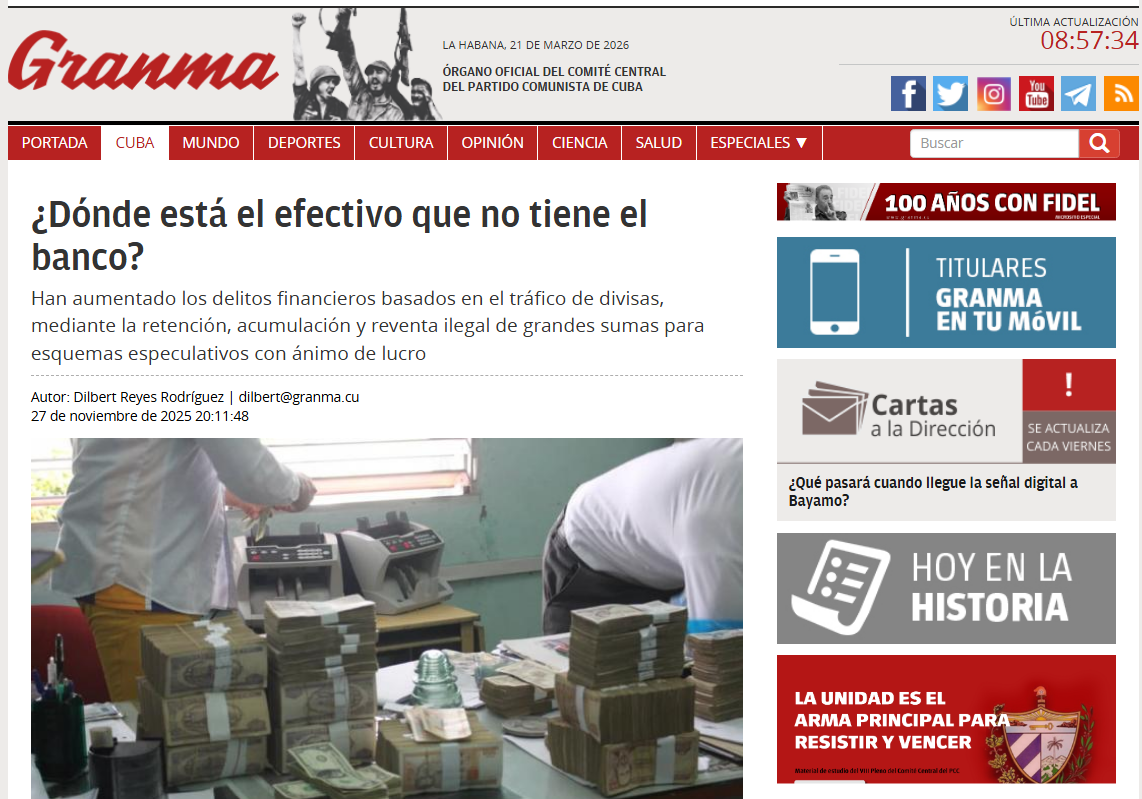
Por eso, más que una simple modernización bancaria, la bancarización en Cuba ha terminado revelando una tensión más profunda entre la norma y la realidad. Muchas MIPYMES y trabajadores por cuenta propia rechazan los pagos electrónicos no por capricho ideológico ni por desobediencia civil, sino porque después tropiezan con límites para extraer efectivo, demoras en operaciones, proveedores que no trabajan bancarizados y un mercado donde la liquidez sigue teniendo forma de billete, no de código QR. el periódico Granma resumía ese nudo en 2025 al recoger que varios cuentapropistas evitaban cobrar por vía electrónica porque luego no podían sacar todo el dinero necesario para reinvertir y sus proveedores les exigían efectivo. Al mismo tiempo, el propio Banco Central ha seguido introduciendo medidas para facilitar operaciones de actores no estatales, incluida la venta de divisas a MIPYMES y cooperativas no agropecuarias en 2026, señal de que el sistema ha tenido que seguir ajustándose sobre la marcha.
Las personas en Cuba tendemos a creer que «extranjia» es un paraíso en todos los aspectos, incluido el bancario. Al día siguiente de llegar a Estados Unidos, Dana Knoetgen, la eficiente secretaria del Grupo de Radar de NCAR me llevó a un banco a cobrar un cheque para mis gastos. Llegamos, había muy poca gente, varias cajas vacías, por indicación de Dana me acerqué a una cajera. La mujer me paralizó con una indicación bien alta —espere detrás de la línea. Solo para mostrar su poder, no había nadie, ella no estaba haciendo nada. Yo que siempre he criticado en Cuba que las personas cuando te dan a firmar un documento, invariablemente te hacen una «x» (y te dicen firma donde está la cruz, que no es una cruz, es una x). Pues bien, la cajera tomó mi cheque y me lo devolvió con una x y me dijo —sign on the cross. Nada amables lectores, en todas partes cuecen habas. Tengo muchas más anécdotas, pero no quiero hacer más largo este documento.
En resumen: las MIPYMES trajeron más movimiento económico, pero también dejaron al desnudo que no basta con abrir negocios; hay que construir, además, una banca capaz de acompañarlos sin convertir cada pago en una prueba de resistencia. Y la experiencia de quienes hemos intentado emprender en Cuba —como LADETEC— muestra que el camino aún es cuesta arriba, mientras que fuera de la isla el sistema financiero muestra su otra cara: eficiente para mover capital, pero vaciado de propósito productivo. Dos caras de un mismo mundo donde el dinero ha dejado de ser un medio para convertirse en el fin.
Bueno, le pongo fin ya a esta larga perorata. El mundo es un pañuelo: las muchachas de la sucursal 5981 del Banco de Crédito y Comercio nos dieron una ayuda inestimable. Hoy LADETEC tiene su primer contrato para montar nuestro sistema NEXUS ENERGY precisamente en esa sucursal, para instalarle un sistema de respaldo alimentado por paneles solares y controlado (estilo IoT) desde los celulares. El Estado cubano está buscando soluciones a los problemas de la bancarización, y uno de ellos es estar inmune a los apagones y poder brindar un mejor servicio, y nosotros, los ingenieros de LADETEC, estamos poniendo nuestro granito de arena.
A modo de epílogo (una provocación para mis lectores)
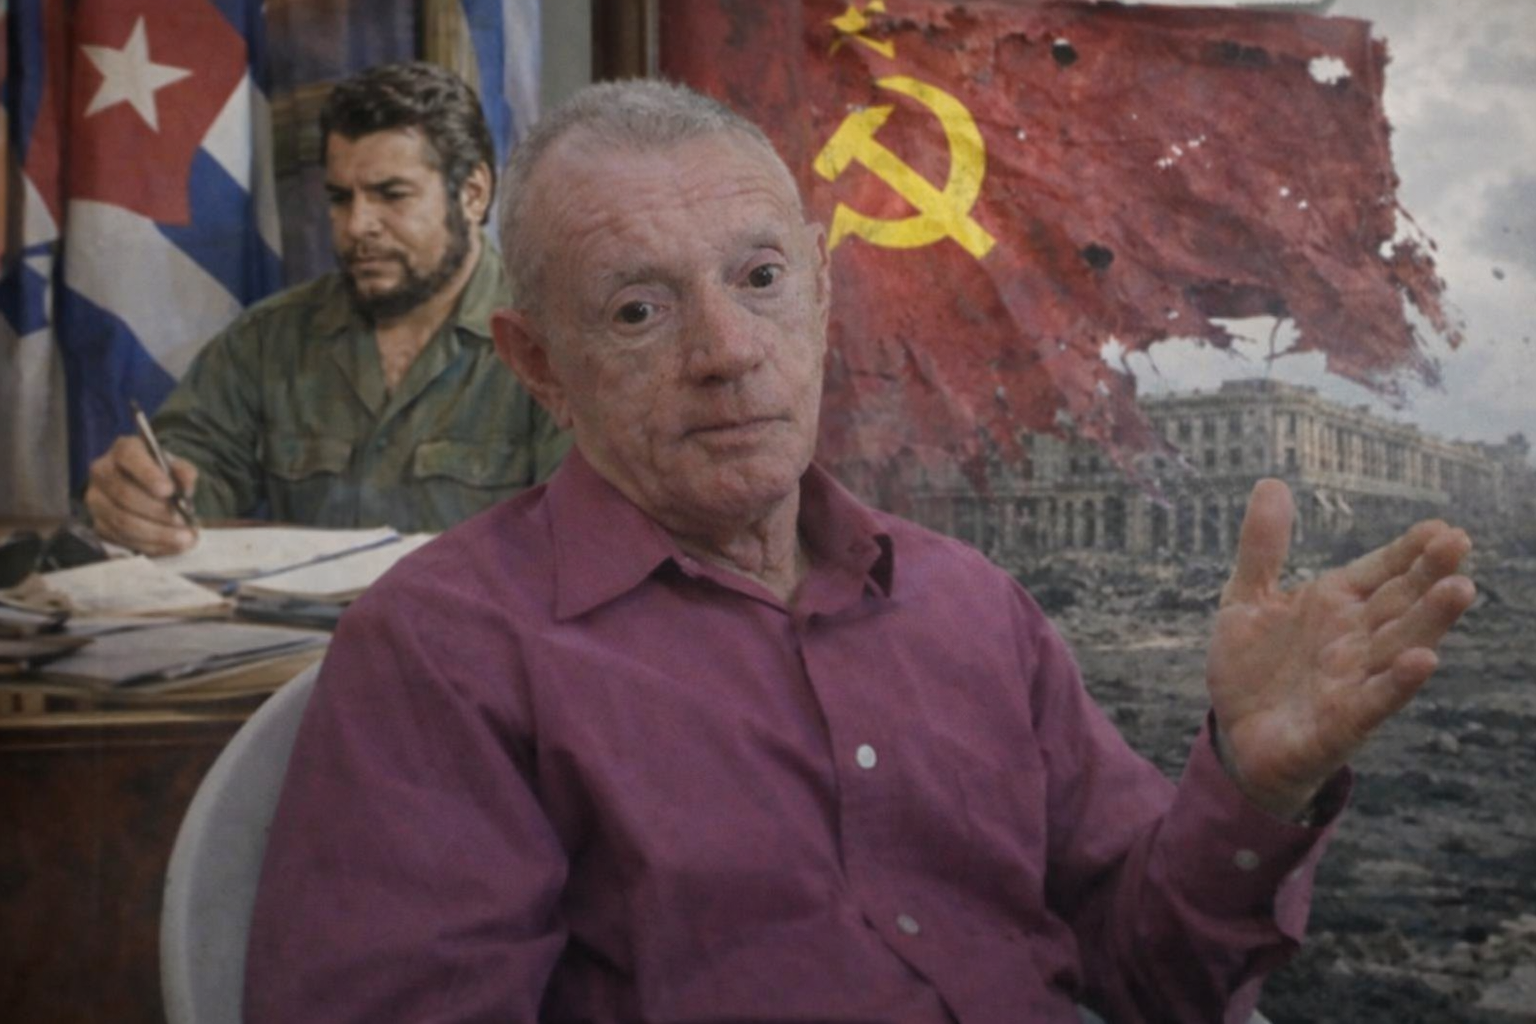
En la época en que el Che hizo las transformaciones en la banca cubana, él sostenía firmemente la justeza del Sistema Presupuestado de la Economía contra el Sistema de Cálculo Económico proveniente de la Unión Soviética y luego adoptado en nuestro país. Yo soy solo un experto en radares, pero creo que los economistas deben estar de acuerdo en que el Sistema de Cálculo Económico fracasó y condujo al colapso de la Unión Soviética ¿Pudiéramos decir que el Sistema de Cálculo Económico triunfó en Cuba? Tienen mis lectores, especialmente los economistas, la última palabra. Los leo en los comentarios.
Si lo desea puede leerse, además, los siguientes temas:
👉 Las Suscripciones
👉 Megaproyecto ¿Socialista?
👉 Empresas Multi Niveles
👉 Los Créditos
👉 La Plusvalía
👉 ¿Qué tipo de empresa es LADETEC?
👉 La Meritocracia
👉 Los Impuestos
👉 El Pensamiento Económico del Che Guevara
Deja una respuesta