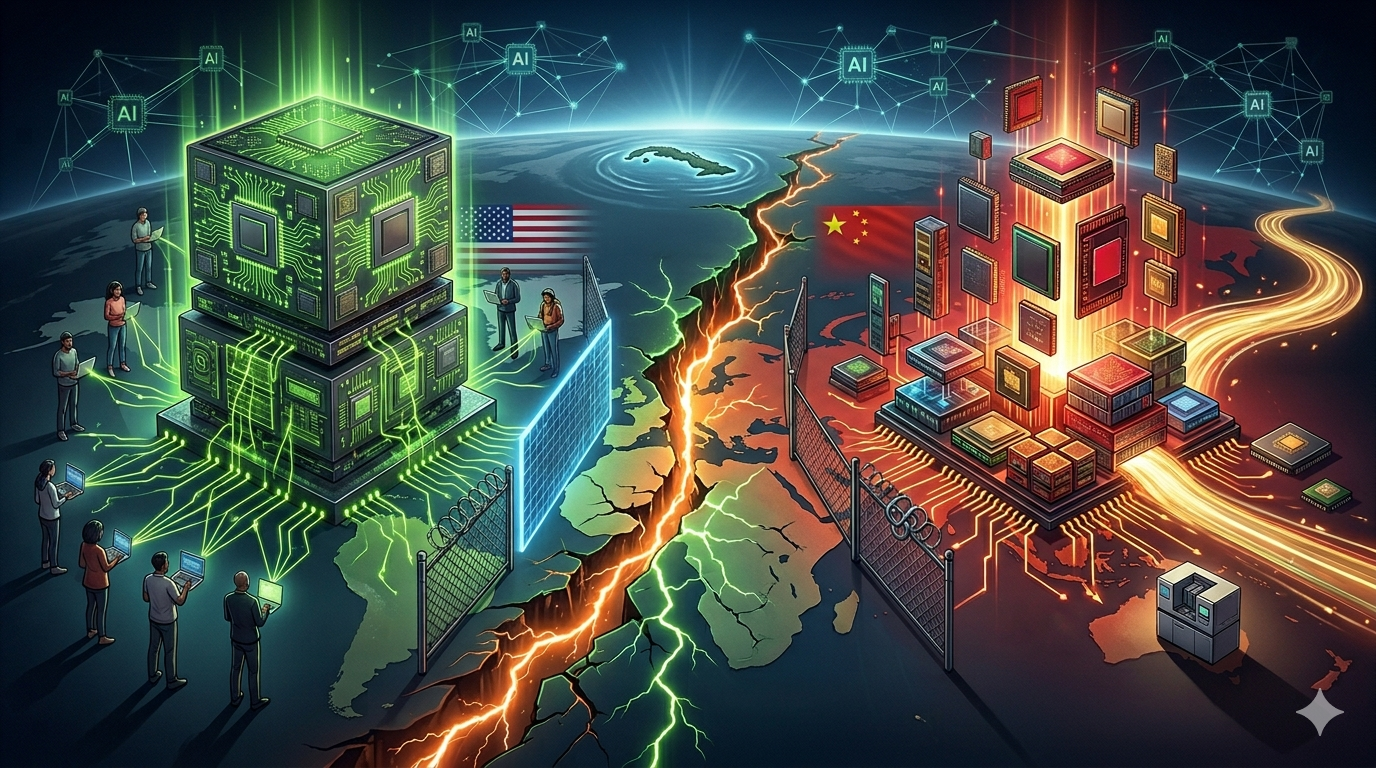
Para entender qué está pasando, primero hay que desmontar un mito: NVIDIA no es una empresa de tarjetas gráficas que también hace IA. Es una empresa de computación paralela que primero aprendió a renderizar píxeles y luego aplicó ese mismo músculo a multiplicar matrices. La coincidencia es que entrenar redes neuronales resulta ser matemáticamente casi idéntico a calcular sombras y reflejos en 3D.
El cerebro de una GPU se organiza no como una autopista de un solo carril (como la CPU de tu computadora) sino como miles de carriles estrechos que trabajan en paralelo. Una CPU puede tener 8, 16 o 32 núcleos potentes. Una GPU moderna tiene miles de núcleos más pequeños, diseñados para ejecutar la misma operación sobre enormes cantidades de datos al mismo tiempo.
Entrenar un modelo de lenguaje como GPT implica multiplicar matrices de miles de millones de números, millones de veces. Ese tipo de cálculo es perfecto para GPU: se parte el problema en miles de pedazos pequeños e independientes, cada núcleo procesa su parte y luego se juntan los resultados. Lo que a una CPU le llevaría semanas, a un conjunto de GPU conectadas en paralelo le lleva días u horas. Pero el hardware no lo es todo. Lo que verdaderamente blindó a NVIDIA fue una jugada que nadie vio venir y que hoy es su principal barrera de entrada: CUDA, su plataforma de software lanzada hace 20 años.
Cuando NVIDIA creó CUDA, permitió que los programadores escribieran código para sus GPU sin tener que ser expertos en gráficos. El ecosistema creció: bibliotecas matemáticas, frameworks como PyTorch y TensorFlow —el estándar de facto de la IA—, y una comunidad de desarrolladores. Hoy, cambiar de NVIDIA a otro fabricante implica reescribir el software, algo que analistas calculan entre 6 y 12 meses de trabajo para empresas grandes. Es un «lock-in» tecnológico que convirtió a NVIDIA en la compañía de los 5 billones de dólares.
Washington aprieta el acelerador
En 2022, Estados Unidos comenzó a vetar la exportación a China de sus chips más avanzados. La Administración Biden primero vetó los más potentes; luego, en abril de 2025, prohibió la venta del H20 —un chip que NVIDIA había diseñado específicamente para cumplir con las restricciones—, cerrando su última vía comercial masiva hacia China.
El gobierno de Trump revirtió parte de las medidas a partir de enero de 2026, autorizando la venta del H200 bajo condiciones de supervisión estricta. La nueva regulación impone un arancel del 25% sobre los chips vendidos a China y una norma de cupo: las ventas hacia China no pueden superar el 50% de las ventas en Estados Unidos.
El objetivo declarado es frenar el desarrollo militar chino. Pero el efecto real ha sido acelerar la sustitución interna. Al restringir el acceso, Washington le dio a Pekín el mejor incentivo posible para desarrollar tecnología propia. En economía, esto se llama el efecto bumerán de las sanciones: terminas creando el competidor que querías evitar.
La respuesta: tres caminos, una meta
China no se quedó quieta. En 2025, el gobierno central ordenó que los centros de datos financiados por el Estado usaran exclusivamente chips domésticos. El resultado es una reconfiguración acelerada del mercado local.
La participación de NVIDIA en el mercado chino cayó del 95% antes de las sanciones al 55% en 2025. Hay fuentes más recientes que estiman su participación por debajo del 8% para 2026. En total, los fabricantes chinos de IA enviaron 1,65 millones de unidades en 2025, capturando el 41% del mercado.
Los tres grandes «jugadores» chinos son:
- Huawei (Ascend): apuesta por el control total, de chip a software. Su framework MindSpore y su arquitectura CANN son una réplica del ecosistema de NVIDIA pero hecho en casa. Su chip Ascend 910B ya compite con el A100 de NVIDIA, y el nuevo Ascend 950PR promete rendimiento superior al H200.
- Hygon (DCU): toma otro camino: compatibilidad. Su DCU es compatible con CUDA, usando herramientas automáticas para convertir código, lo que reduce la migración.
- Cambricon: se especializa en inferencia de IA (la fase de uso del modelo, no su entrenamiento), con su chip MLU590 ya desplegado a gran escala. Su estrategia es enfocarse en el mercado de aplicaciones masivas.
Mientras tanto, Pekín ha invertido más de 150.000 millones de dólares en programas de autosuficiencia en semiconductores desde 2014.
DeepSeek: cuando el software le ganó al hardware
Hay una historia dentro de esta guerra que merece un capítulo aparte. El 27 de enero de 2025, un laboratorio chino llamado DeepSeek lanzó su chatbot R1 y sacudió los cimientos de la industria tecnológica mundial. No porque hubiera conseguido los chips más avanzados —justo al revés—, sino porque demostró que con chips de una generación anterior se puede lograr lo mismo o más que con los más modernos.
El mercado reaccionó con pánico. NVIDIA perdió 598 mil millones de dólares en valor de mercado en cuestión de horas, la mayor caída que haya sufrido empresa alguna en toda la historia. Para que te hagas una idea, fue como si dos Coca Colas enteras se hubieran esfumado de la bolsa en una tarde.
¿Qué había hecho DeepSeek? Simplemente, optimizar hasta el extremo. Mientras OpenAI y Google queman decenas de miles de los mejores chips para entrenar sus modelos, DeepSeek entrenó el suyo con 2.048 GPUs H800 —poderosas, sí, pero no las más avanzadas—. Logró el mismo rendimiento con una fracción del costo computacional. La moraleja es clara: la batalla por la supremacía en IA no se libra solo en las salas blancas donde se fabrican los chips, sino también en los teclados de los programadores.
Desde entonces, DeepSeek no ha parado. Su modelo V4, lanzado en abril de 2026, ya corre de manera nativa sobre los chips Ascend de Huawei, y según algunas mediciones ofrece hasta 2.8 veces el rendimiento del H20 de NVIDIA en tareas de inferencia. Las plataformas de nube chinas han adoptado en masa su arquitectura de cacheo, que logra ser hasta 87 veces más barata que las alternativas occidentales.
Si quieres profundizar en este fenómeno —que en su momento comparé con el legendario peleador chino del estilo Wing Chun y maestro de Bruce Lee—, te invito a leer el artículo completo que le dediqué, en enero del 2025, en este mismo blog: «DeepSeek, el IpMan de la Inteligencia Artificial«.
Lo que aún no pueden resolver: la litografía
Pero hay un problema que el dinero no puede comprar de inmediato. La fabricación de chips avanzados depende de máquinas de litografía ultravioleta extrema (EUV), un monopolio de la empresa holandesa ASML. Estados Unidos ha bloqueado la exportación de estas máquinas a China.
La capacidad de fabricación más avanzada demostrada por China ronda los 7 nanómetros. Huawei anunció un plan para alcanzar una densidad de transistores equivalente a 1,4 nanómetros para 2031, no mediante miniaturización, sino rediseñando cómo se empaquetan y comunican los chips —su «Ley de Escalado Tau».
Fabricantes como SMIC (Semiconductor Manufacturing International Corporation) aún no tienen capacidad comprobada para nodos de 2 nanómetros. Por eso, aún no se ven chips chinos masivos entrenando modelos de 10 billones de parámetros. En entrenamiento de modelos a gran escala, China sigue 5 a 10 años por detrás de NVIDIA.
Los chips de la competencia han alcanzado el nivel «suficientemente bueno» para muchas aplicaciones comerciales, como la inferencia en centros de datos. Eso es suficiente para capturar el mercado interno, pero no para dominar la frontera tecnológica global.
El fin del mundo de un solo estándar: hacia dos ecosistemas paralelos
Esta fractura tiene consecuencias profundas. El mundo tecnológico se está reorganizando en dos bloques de estándares incompatibles.
Un punto especialmente relevante es la propuesta de los chips definidos por software (SDC). La industria china ha planteado que, en lugar de intentar replicar CUDA —competir en el mismo terreno—, tal vez haya que salirse de ese terreno y construir un ecosistema alternativo desde cero. Los SDC trasladan la inteligencia computacional del hardware al software, utilizando una rejilla reconfigurable controlada por compilador, eliminando la necesidad de una capa intermedia como CUDA.
A largo plazo, la contienda no se decide tanto por quién tiene el chip más pequeño, sino por quién define el estándar sobre el que el mundo va a construir la próxima generación de inteligencia artificial.
Desde Cuba: ¿cómo nos afecta esta pelea?
Este cisma tecnológico nos toca de tres maneras:
Dependencia indirecta. Cuba es usuaria de tecnologías construidas sobre NVIDIA y CUDA. Cualquier fragmentación global implica que el software que usamos en el futuro podría no ser el mismo que el resto del mundo, encareciendo la interoperabilidad.
Oportunidad a largo plazo. La aparición de estándares alternativos (como la arquitectura SDC) abre la posibilidad de hardware más accesible, no sujeto a licencias restrictivas. La guerra de chips está forzando a buscar arquitecturas no convencionales: chips reconfigurables por software o tecnologías pos-Moore. Lo que China necesita por urgencia geopolítica, Cuba podría aprovecharlo por conveniencia económica.
Brecha en el acceso a la tecnología. NVIDIA cuesta miles de dólares por chip. Si emerge un ecosistema chino más asequible, podría democratizar el acceso a la IA. Pero si los dos bloques se separan del todo, el Sur Global terminará pagando para acceder a ambos, o quedándose fuera de los dos.
No estamos ante una simple guerra comercial por semiconductores. Estamos ante una reconfiguración de quién define las reglas de la próxima era de la computación. En esa pugna titánica por el titanio, el silicio y los algoritmos, hay un elemento que a menudo se obvia y que yo ya señalé antes: los tokens son el nuevo petróleo de la IA. Porque de nada sirve tener el mejor chip si el costo de procesar cada token (esa gasolina que todo agente quema para pensar y actuar) te expulsa del mercado. Y lo que decida China en los próximos cinco años, para bien o para mal, nos va a llegar, inexorablemente.
Si mi infatigable lector quiere entender mejor estas piezas del rompecabezas —los agentes, los lenguajes y los skills— que hacen que todo esto funcione, lo invito a leer el artículo completo que le dediqué al tema de la IA el pasado domingo en este mismo blog: «Tokens, Agentes, Lenguajes, Skills y MCP: Las piezas del rompecabezas de la IA«.
Nos vemos el próximo domingo con otro tema sobre la Inteligencia Artificial y los dejo con la pregunta: ¿Crees que la estrategia de sanciones de EE. UU. está funcionando o está creando un monstruo tecnológico aún más peligroso? El que desee puede escribirme al correo: [email protected]
Deja una respuesta