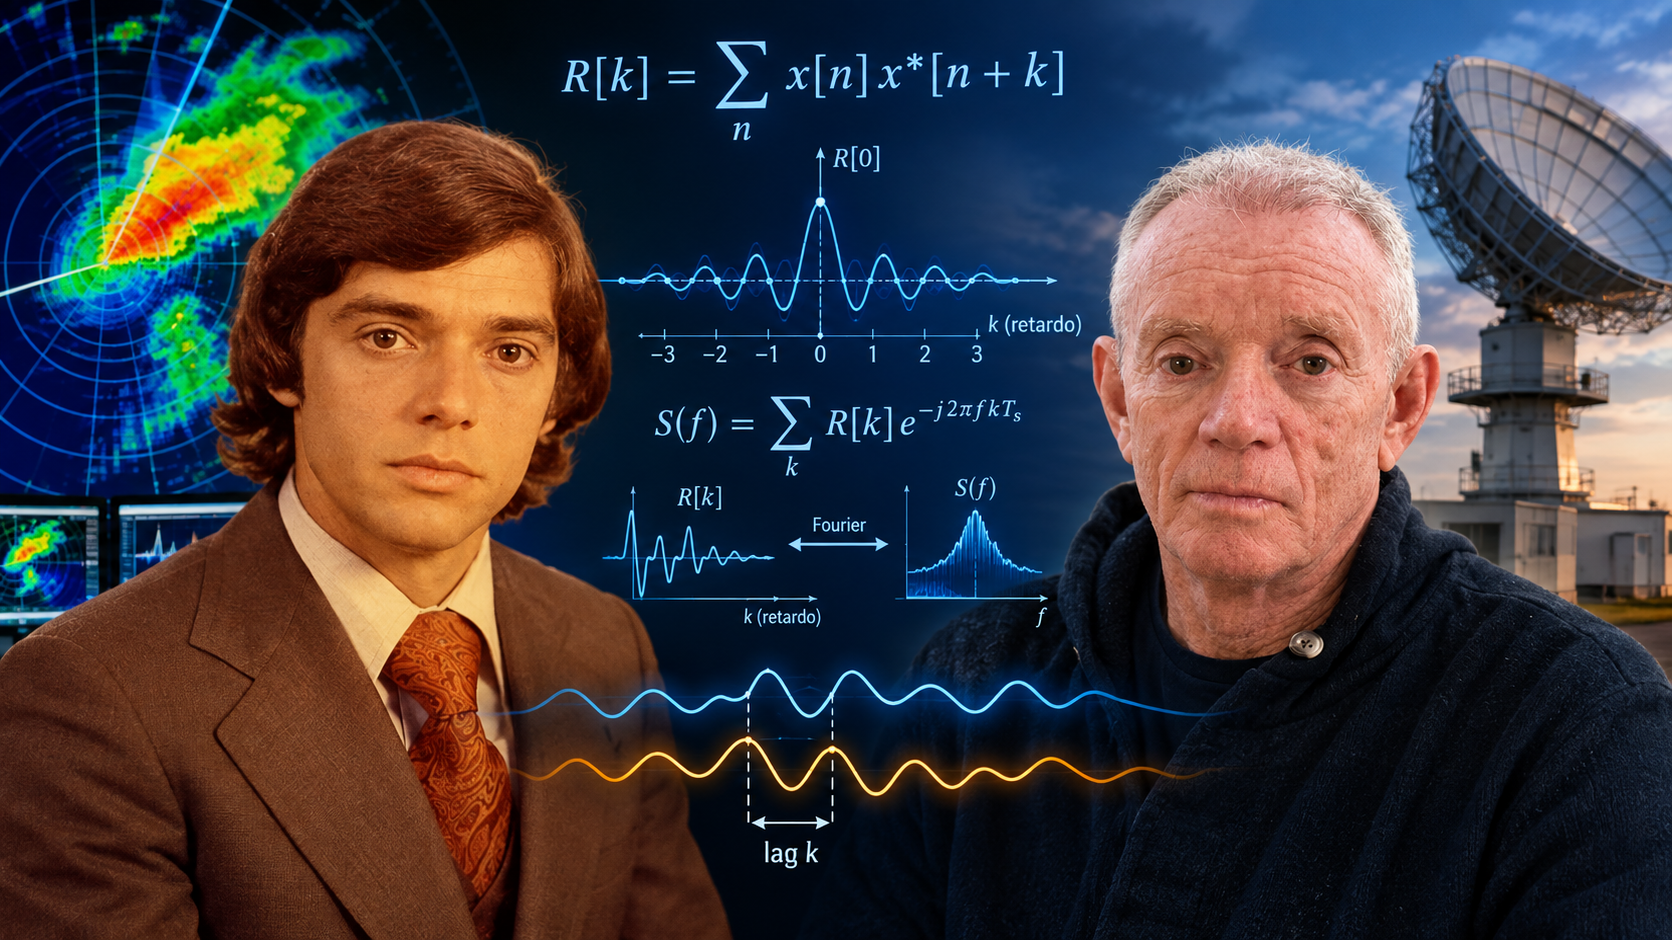
Así como Fourier nos enseñó a descomponer una señal en sus frecuencias componentes (para obtener su espectro), existe otra herramienta igualmente poderosa que nos dice cuánto se parece una señal a sí misma cuando se desplaza en el tiempo (por ejemplo Orlando_Joven y Orlando_Viejo, retardo de una vida laboral). Hablamos de la función de autocorrelación, que como lo dice el nombre correlaciona una señal consigo misma, pero evaluada con un retardo, y es la base de algunos de los estimadores más usados en los radares Doppler modernos. Veamos en detalle (pero con enfoque comprensible para principiantes) en este post.
¿Qué es y de dónde viene?
La autocorrelación nace de una pregunta simple: si tomo una serie de datos y la comparo con una versión desplazada de sí misma, ¿qué tan parecidas son? Esa comparación, para distintos desplazamientos en ángulo-tiempo, es precisamente la función de autocorrelación.
El término fue formalizado por el estadístico británico George Udny Yule en 1926, en su trabajo pionero sobre el análisis de series temporales y la correlación espuria. Yule introdujo la noción de que una variable puede estar correlacionada con sus propios valores pasados, sentando las bases del análisis de series temporales moderno.
El concepto de «lag» y su término en español
En inglés, el desplazamiento entre la señal y su versión desplazada se llama «lag». En español se usan dos términos equivalentes: retardo y rezago. Ambos son correctos. Por ejemplo, la autocorrelación de retardo 1 compara cada muestra con la inmediatamente anterior. La autocorrelación de retardo compara cada muestra con la que está posiciones temporales atrás. En este texto usaremos retardo, que es el término más común en procesamiento de señales.
La definición formal
Para una señal discreta , la función de autocorrelación se define como:
donde es el retardo. Si la señal es compleja (como en el caso del radar, donde trabajamos con componentes I y Q), se usa el conjugado complejo .
Propiedades clave:
- es la potencia total de la señal.
- es máxima en
- para señales complejas.
- Si la señal es periódica, también lo es.
La conexión con Fourier: Wiener-Khinchin
Aquí está el puente que une los dos temas que hemos tratado. El teorema de Wiener-Khinchin establece que la densidad espectral de potencia (PSD, siglas de Power Spectral Density) y la función de autocorrelación son un par de transformadas de Fourier, es decir sumplen la siguiente identidad:
Es decir, si conozco la autocorrelación, puedo obtener el espectro, y viceversa. No son herramientas rivales, sino dos formas de mirar la misma información: una en el dominio del tiempo, otra en el de la frecuencia.
¿Dónde se usa la autocorrelación?
Fuera del radar, la autocorrelación aparece en disciplinas muy diversas:
- Economía y finanzas: para detectar tendencias y ciclos en series de precios.
- Procesamiento de voz: para encontrar periodicidad en el habla (el tono).
- Sismología: para detectar réplicas y patrones en señales sísmicas.
- Biología: para analizar ritmos circadianos o secuencias genéticas.
En todas ellas, la idea es la misma: buscar patrones de repetición o memoria en los datos.
La autocorrelación en el radar meteorológico
En un radar Doppler, lo que tenemos en cada celda de distancia es una secuencia de muestras complejas a lo largo del slow-time (pulso a pulso, es decir en ángulo-tiempo, muestras espaciadas un período de repeticón del los pulsos del transmisor). Esa secuencia contiene la información de las velocidades radiales de los hidrometeoros dentro del volumen de resolución.
La autocorrelación de esa secuencia nos da acceso directo a los momentos del espectro Doppler:
- : potencia media, que se relaciona con la reflectividad del objeto meteorológico.
- : el retardo 1 contiene información sobre la velocidad media y el ancho espectral.
Este es el fundamento del estimador de pares de pulsos (pulse-pair), también llamado procesamiento por autocorrelación.
El estimador de pares de pulsos (pulse-pair)
El algoritmo pulse-pair fue desarrollado en 1968 por W. D. Rummler en los Bell Telephone Laboratories, y luego adaptado al radar meteorológico por otros investigadores, siendo estudiado en profundidad por D. S. Zrnić.
La idea es notablemente eficiente: en lugar de calcular el espectro completo con una DFT/FFT, solo se estiman los dos primeros retardos de la autocorrelación, y , y de ahí se extraen los momentos.
La velocidad media se obtiene de la fase de :
El ancho espectral se obtiene de la magnitud de normalizada por :
El nombre «pulse-pair» viene precisamente de que los retardos de la autocorrelación se estiman usando pares de pulsos (quiere decir con periodos de repetición de los pulsos del transmisor por medio). La diferencia de fase entre dos pulsos consecutivos es lo que revela la velocidad radial.
¿Por qué es tan usado?
Porque es computacionalmente muy eficiente. Mientras que una FFT requiere calcular puntos del espectro, el pulse-pair solo necesita calcular y , lo que lo hace ideal para procesamiento en tiempo real en radares operativos.
Su limitación es que asume que el espectro tiene una forma aproximadamente gaussiana y simétrica. Si hay múltiples picos (por ejemplo, precipitación y clutter de tierra al mismo tiempo o aves mezcladas con el eco meteorológico), el estimador puede dar resultados sesgados. En esos casos, la FFT sigue siendo necesaria.
En resumen
La autocorrelación nos dice cuánto se parece una señal a sí misma cuando se desplaza en el tiempo. Fourier nos dice qué frecuencias contiene. Wiener-Khinchin demuestra que ambas visiones son equivalentes. Y en los radares meteorológicos, el estimador pulse-pair explota la autocorrelación de retardo 1 para obtener velocidad y ancho espectral con un costo computacional mínimo, convirtiéndose en el caballo de batalla del procesamiento Doppler en tiempo real en los radares.
¿Sabía mi docto lector que el estimador de velocidad más usado en los radares meteorológicos del mundo se basa en comparar un pulso con el siguiente?
Referencias
- Yule, G. U. (1926). Why do we sometimes get nonsense-correlations between Time-Series? Journal of the Royal Statistical Society, 89(1), 1-63.
- Rummler, W. D. (1968). Two-pulse spectral measurements. Technical Memorandum MM-68-4121-15, Bell Telephone Laboratories, Whippany, NJ.
- Doviak, R. J., & Zrnić, D. S. (1993). Doppler Radar and Weather Observations (2nd ed.). Academic Press. (Capítulo 6: Weather Signal Processing).
- Zrnić, D. S. (1979). Estimation of Spectral Moments for Weather Echoes. IEEE Transactions on Geoscience Electronics, 17(4), 113-128.
- Keel, B., & Baxa, E. G. (1997). An overdetermined approach to autocorrelation based spectral moment estimators for use in Doppler weather radar. Proceedings of the 1997 IEEE National Radar Conference, 300-305.
- Bringi, V. N., & Chandrasekar, V. (2001). Polarimetric Doppler Weather Radar: Principles and Applications. Cambridge University Press. (Capítulo 5: Doppler Spectra and Autocorrelation).
- Papoulis, A. (1962). The Fourier Integral and its Applications. McGraw-Hill. (Para el teorema de Wiener-Khinchin).
Deja una respuesta